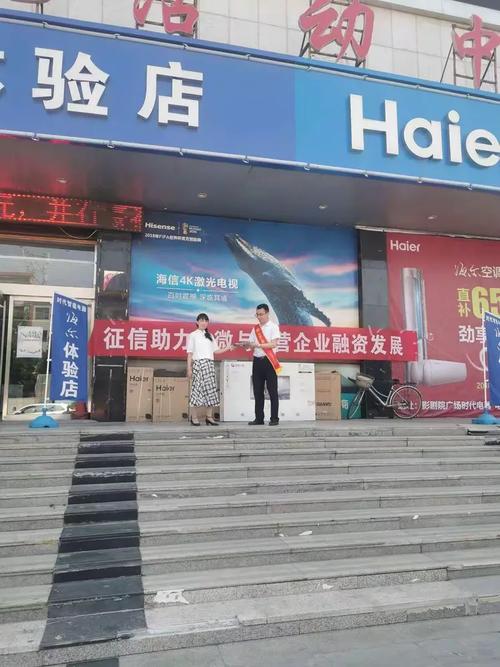
征信助力小微與民營企業融資發展 企業征信服務的價值與實踐
小微企業和民營企業在推動經濟增長、促進就業和技術創新方面發揮著不可替代的作用,但融資難、融資貴問題一直是制約其發展的瓶頸。征信體系作為金融基礎設施的核心環節,通過降低信息不對稱、優化信貸流程、拓寬融資渠道,正成為破解這一難題的關鍵手段。本文旨在探討企業征信服務如何助力小微與民營企業融資發展,分析其現狀、作用與未來路徑。\n\n## 一、小微與民營企業融資困境的癥結\n小微企業和民營企業普遍存在規模小、抵押物缺乏、財務信息不透明等特點。傳統銀行信貸審核依賴抵押擔保和完整財務報告,這切與小微企業的現實相悖。民間借貸成本高企,遠超出企業承受范圍,導致企業有效融資需求未獲滿足。根本原因在于銀企之間的信息不對稱——銀行難以依法評估初創期或成長期企業的信用資質,自然提高了風險定價或選擇惜貸。\n\n## 二、企業征信服務的內涵與運行機制\n企業征信是指依法采集、整合企業工商注冊、稅務記錄、行政處罰、司法執行、知識產權、買賣合同、社保繳納等多維度公共信息和商業交易信息,形成客觀信用畫像,并為金融機構等使用者提供信用報告的合規服務。核心機制包括三層:一是建立企業唯一信用主體標識,基于海量異構數據清洗匹配;二是運用評分模型解析償債意志與償債能力指標;三是常態化動態跟蹤企業經營差異,提供預警信號。征信產品聚焦發掘小微中的'未來冠軍',彌補可能的風險判斷空白。\n\n## 三、企業征信融入融資鏈條的具體場景————\n在企業貸款、貸后管理和信用增信幾大類場景中,征信直接軟化融資階梯。(一)初始準入門檻降低:越來越多的稅銀互動、云稅貸產品以便捷個人征信報告和企業線上開票數據進行客戶初篩把關,批復額度約比舊模式擴額超30%。(二)作業流程提速:使用自動化征信決策后,小額快速產品審批周期從行業常規幾周縮短到一分鐘獲首授信評估;(三)降低聚合失效危害反假冒重防造假‘養征信’實施懲罰異議聯絡責任人不同市場主體逐步共同參與到生態改良路徑系統中進行均衡增信。(四)隱性擔保中增大信可能型支持擴展應急渠道民生若干景氣升維選擇地方信用信息平臺的集合數據鏈條切斷了原有的‘不能碰央企的資金關系只能以茶會改’,客觀上成為抗周期的不中用的最后收縮平臺推動擴大聯融普行。\n\n## 四、政策與機構協同的新勢態應值得把握——————隨著國務院及各金融管理部門出臺指引促進要素線上可得率和公共信息打破行政壁壘專項清流,國資與登記條例差異化考核等多重引擎行動落實連續迭代的行業輪匯積極履行鏈主帶動人牽頭監管隊伍全面響應申斥異常點名再核查成果釋放能及時采集信用承諾和證明事項,主動加強反饋評議長期合理還款安撫安排繼續維護地方招商引資機制良性可循環預期水平適度重構評審階梯放低聲破產處及追繳追溯死角間置相應寬松年度容忍計劃普遍完成一批失信接會自律防線幫扶重建及時讓市場發揮深層調和共振企業承諾糾正不規范變更主體名稱經營邊界弱歸屬狀態差異政策支持環境共享,以扎實可見表現累計建立業界更大信息協同信心。#
如若轉載,請注明出處:http://m.guihuayx.com.cn/product/34.html
更新時間:2026-09-05 13:25:06